了解按月付款車輛融資
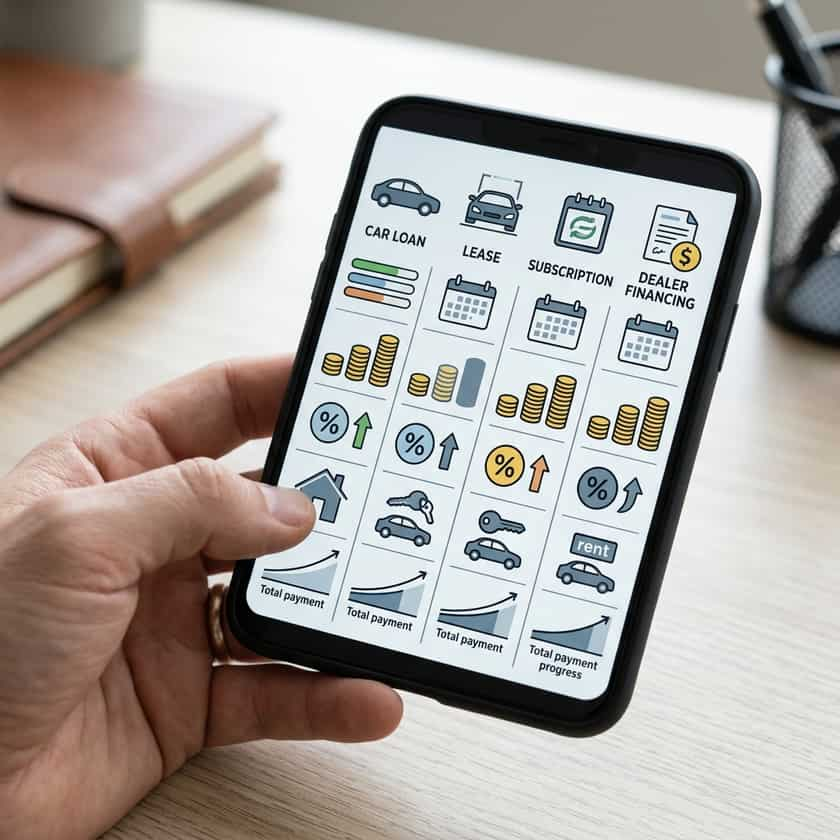
按月付款的車輛方案通常包括汽車貸款、租賃、訂閱或經銷商提供的融資服務。每種方案在付款方式、所有權、里程數限制、保險、維修以及合約結束時的責任劃分上各不相同。廣告中宣傳的低月付額往往取決於頭期款、舊車折抵、優良信用、里程限制、較長還款期限,或是未計入稅費。建議先從車輛與交通需求出發,接著在相同的假設條件下比較書面報價。獲得核貸並不代表一定負擔得起,而單純看每月還款金額,也無法反映出實際支付的總額或長期的用車成本。
每月汽車付款的主要類型
- 汽車貸款:使用借貸資金購車;需仔細比較融資金額、APR(年利率)、融資費用、貸款期限、還款計劃、抵押權以及總還款額。
- 租賃(Lease):付款通常涵蓋合約條款規定的車輛使用權;需檢視里程限制、磨損標準、保險、各項規費、退還手續及買斷選擇權等條款。
- 車輛訂閱:各家供應商提供的服務與涵蓋項目不同;請確認車輛可用性、保險、維修保養、里程限制、更換車型、押金及取消條款。
- 經銷商安排的融資:經銷商可能會提供來自一家或多家放款機構的信用方案;請務必與外部機構的報價進行比對,並逐一審查各項選購附加項目。
- 原店借還(Buy here, pay here):經銷商自行提供或安排內部信貸;應仔細檢視 APR、付款方式、逾期後果、收回車輛條款及信用報告紀錄機制。
選擇汽車貸款時,融資總金額可能包含協商後的車價、稅金、政府規費及選購商品,並扣除現金頭期款或舊車折抵金額。利息與特定費用構成了借貸成本。固定利率貸款在合約期間使用固定不變的利率,其他金融產品則可能有不同運作方式。依合約規定,每月還款通常會優先償還費用與利息,其餘款項再抵扣本金。在清償全部義務前,車輛所有權仍受放款機構的留置權約束。務必索取《真實借貸法》(Truth in Lending)揭露文件,並核對 APR、融資費用、融資金額、總還款額與還款時程是否與協商內容一致。
租賃(Lease)賦予您在合約規定的里程、車況、保險及付款條件下,於特定期間內使用車輛的權利。在某些報價中,同款車的租金可能比貸款月付額更低,但這並非必然,也不代表租賃的整體花費一定較少。請檢視簽約時需支付的金額(起租款)、手續費與處置費、里程額度與超額里程費、磨損標準、提前終止條款及買斷選擇權。應綜合評估預計使用期間的淨成本(包含保險與預估里程),而非僅比較表面展示的每月金額。
比較您的各項按月付款方案
| 特色 | 汽車貸款 | 租賃 (Lease) | 車輛訂閱 |
|---|---|---|---|
| 所有權路徑 | 購買車輛,所有權受放款機構抵押權約束 | 無所有權,除非行使買斷選擇權 | 通常無所有權 |
| 里程限制 | 無合約里程限制,但車輛價值隨使用率增減 | 通常包含里程額度與超額里程收費條款 | 限制與收費依供應商而定 |
| 維修保養 | 車主自理,另享個別原廠保固條款 | 責任與涵蓋範圍依租賃合約與保固而定 | 涵蓋服務項目因供應商而異 |
| 保險要求 | 買方必須符合法律與放款機構的要求 | 駕駛人必須符合法律與出租公司的要求 | 內含或另購保險依專案而異 |
| 方案終止方式 | 結清、轉貸、出售或在抵押權下折抵更換 | 退還、買斷或依其他合約選項辦理 | 依供應商條款取消、續約或更換車型 |
如何計算並規劃您的汽車月付預算
建議根據家庭現金流來制定購車預算,而非死守某個固定百分比。預算應包含簽約款項、每月還款、車險、燃油或充電費、牌照規費、各項稅負、停車費、常規保養、輪胎更換以及維修預備金。同時也要考量在合約期間內,收入或必要開支是否可能發生變動。評估信貸方案時,請務必比對 APR、融資金額、融資費用、還款期限以及總還款額。較長的貸款期限雖能降低每期應繳金額,卻會增加總利息支出,並拉長車輛殘值低於貸款餘額(負資產)的風險期。請使用書面試算表,確保各方案皆在相同的基礎上進行評估。
影響每月還款費率的關鍵因素
- 車價與選購配件:將車輛價格與選購附加項目分開談判,切勿與月付額混為一談。
- 融資總額:確認扣除頭期款與舊車折抵金額,並計入稅金、規費及選購商品後的實際融資數字。
- APR 與融資費用:重點比較借貸的整體成本,而非單看名目利率或每月還款額。
- 貸款期限長短:期限拉長或可壓低月付,但會提高利息總額並增加負資產風險。
- 信用狀況與審核:放款機構皆有其自訂標準;單一信用評分並不保證特定利率或必定核貸。
- 合約附加條件:詳閱滯納金、提前還款規定、違約處置、拖車收回、爭議仲裁及強制保險條款。
在做最後決定前,向銀行、信用合作社、線上借貸機構或經銷商取得書面報價,有助於多方客觀對比。原則性核貸(Preapproval)通常帶有附帶條件,在機構核實車輛、收入、信用或其他資料後仍可能調整,且並不強制經銷商必須提供更優惠的利率或調降車價。協商時應盡可能將車價與融資分開洽談,並在相同借貸金額與期限下,將經銷商完整的書面報價與外部方案進行對照。僅向您確實打算評估的機構提出申請,並事先詢問每次徵信查詢對信用報告的影響。
共同簽署人與舊車折抵的作用
共同簽署人(保證人)需承擔連帶清償責任,若發生欠繳將面臨信用受損或催收程序;優異的信用紀錄亦無法保證特定核貸條件或優惠利率。雙方當事人都應取得並詳閱完整的合約內容。舊車折抵(Trade-in)能降低融資總額,但應先確認收購估價、原車未結清貸款餘額,以及是否有未償清的負資產被併入新債務中。建議分別試算包含與不含舊車折抵的交易方案,以確保車價、融資條件與舊車殘值清晰透明。切勿簽署未填寫完整的空白表格,也切勿輕信日後可輕鬆轉貸的口頭承諾。
最理想的按月付款方案,是在綜合考量總成本與潛在風險後,書面條款最契合買方需求與預算的方案。在可行的情況下應多方比較報價,簽約前務必詳讀法定揭露文件,並確認最終合約內容與先前談妥的車型、價格、配件、舊車折抵、APR、期限及還款時程完全一致。若某個方案只有透過將還款期限拉長到無法安心承擔的程度,或是完全排除必要用車開銷才能勉強成行,請重新審視車款選擇或調整融資結構。最後,請妥善保留所有申請書、揭露文件、正式合約、保固憑證、收據以及歷次繳款紀錄。